Pixpay

- 3.47K Avis
- 4,6
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
Quand on découvre Pixpay, il faut le voir comme une application financière pensée pour accompagner un adolescent dans ses premiers réflexes de gestion, plutôt que comme une simple carte de paiement. L’idée m’a paru intéressante parce qu’elle place le jeune au centre des petites décisions du quotidien, tout en laissant la famille suivre le fonctionnement général. L’application est gratuite et développée par Pixpay. Elle est classée PEGI 3, fonctionne à partir d’Android 8.0 et s’adresse surtout aux parents qui veulent donner davantage d’autonomie sans abandonner complètement le cadre.
Mon impression générale est positive, avec une réserve importante : l’outil devient vraiment utile seulement si la famille prend le temps de définir des habitudes claires autour de l’argent. Installer l’application ne suffit pas à apprendre à gérer un budget. En revanche, pour organiser progressivement les dépenses d’un adolescent, observer ses choix et discuter de ses erreurs sans attendre la fin du mois, Pixpay offre une approche plus concrète qu’un simple tableau de dépenses.
Une première expérience conçue pour passer de l’argent de poche à l’autonomie
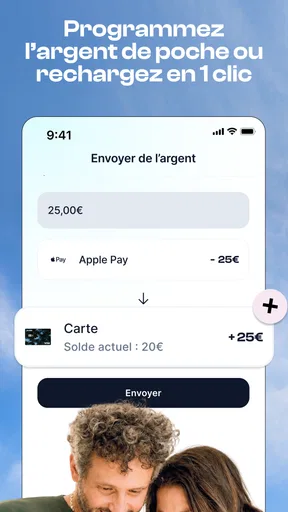
Le principal intérêt de Pixpay tient à son positionnement. Au lieu de remettre uniquement de l’argent liquide, le parent peut s’appuyer sur un environnement numérique conçu pour les dépenses des adolescents. Cela change la conversation : on ne parle plus seulement de la somme donnée, mais aussi de la manière dont elle est utilisée, du moment où elle disparaît et des priorités qui ont guidé l’achat.
Dans la vie courante, je trouve cette approche particulièrement adaptée aux petites dépenses répétées. Un adolescent peut vouloir acheter un goûter après les cours, prévoir une sortie avec des amis ou économiser pour quelque chose de plus important. Le rôle de l’application n’est pas de décider à sa place, mais de rendre ces choix visibles et plus faciles à commenter. C’est cette visibilité qui peut transformer une dépense ordinaire en occasion d’apprentissage.
Il ne faut toutefois pas confondre accompagnement et contrôle permanent. Si chaque achat devient le sujet d’un interrogatoire, l’expérience risque de créer de la méfiance. À mon avis, Pixpay fonctionne mieux quand la famille fixe quelques règles simples dès le départ : quelles dépenses relèvent de l’argent personnel, quel montant doit être mis de côté et dans quelles situations le parent intervient.
La présence de l’application sur le marché est déjà bien établie, avec plus d’un million d’installations et une moyenne de 4,6 sur les évaluations. Ces chiffres ne remplacent pas un essai personnel, mais ils montrent que Pixpay n’est pas une solution confidentielle réservée à quelques familles. Le développeur, Pixpay, maintient aussi une version actuelle identifiée comme 6.11.36, ce qui est rassurant pour une application utilisée autour de l’argent.
Ce que je préparerais avant l’installation
Avant de commencer, je conseillerais au parent et à l’adolescent de se mettre d’accord sur l’objectif. Est-ce simplement remplacer l’argent de poche ? Apprendre à économiser ? Permettre de payer certaines dépenses sans demander à chaque fois ? La réponse influence toute l’utilisation. Sans objectif précis, l’application peut rapidement devenir une carte supplémentaire dont personne ne sait vraiment quoi faire.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
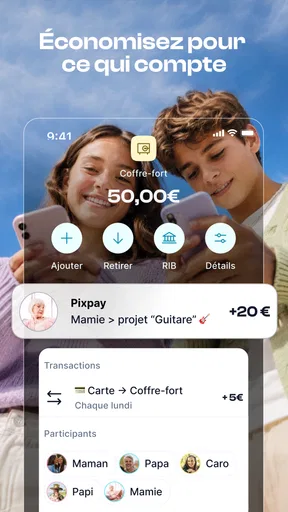
Je préparerais également une première règle réaliste. Par exemple, une partie de la somme disponible peut servir aux dépenses libres, tandis qu’une autre partie est réservée à un projet choisi par l’adolescent. Ce n’est pas nécessairement une fonction automatique de l’application ; c’est surtout une méthode d’utilisation. Elle donne un sens aux mouvements d’argent et évite que le solde soit perçu comme une réserve illimitée.
Autre conseil concret : choisir un moment calme pour la configuration, et non juste avant de partir à l’école ou pendant une sortie. Le parent doit pouvoir expliquer les étapes, vérifier que l’adolescent comprend ce qui se passe et répondre aux questions sans transformer le démarrage en formalité expédiée.
La mise en route : commencer avec un cadre compréhensible
La première installation est plus facile si le parent garde en tête que Pixpay concerne deux usages complémentaires. L’adolescent doit pouvoir se familiariser avec ses dépenses, tandis que le parent conserve une vue d’ensemble suffisante pour accompagner l’expérience. Je recommande donc de parcourir l’application ensemble au début, même si chacun utilise ensuite son propre espace au quotidien.
Le premier repère à rechercher est le solde disponible. Il paraît évident, mais c’est la base de toute bonne habitude : avant de payer, l’adolescent doit savoir ce qu’il peut réellement dépenser. Ensuite, il est utile de regarder comment les opérations apparaissent après une utilisation. Cette vérification permet de relier une action concrète à son effet sur le budget, ce qui est plus formateur qu’une explication abstraite sur la gestion financière.
Je conseille aussi de ne pas charger immédiatement l’expérience avec trop de règles familiales. Une limite simple est plus facile à comprendre qu’un ensemble d’exceptions. Pendant les premiers jours, le but devrait être de vérifier que l’adolescent sait consulter son solde, reconnaître une dépense et signaler une situation inhabituelle. Les discussions plus fines peuvent venir ensuite.
Pour le parent, la question essentielle est de savoir quelle autonomie il est prêt à accorder. Pixpay peut accompagner une progression, mais il ne remplace pas le jugement familial. Un jeune qui débute avec l’argent n’a pas les mêmes besoins qu’un adolescent déjà habitué à planifier ses dépenses. Je commencerais donc avec un montant cohérent avec l’objectif fixé, puis j’observerais les habitudes avant de modifier le cadre.
Le premier succès : réaliser une petite dépense et la comprendre
La première action réussie ne devrait pas être un achat important. Je choisirais une dépense banale et facile à expliquer, comme un petit achat prévu dans la journée. L’adolescent peut d’abord vérifier son solde, effectuer le paiement, puis revenir dans l’application pour constater l’opération. Cette séquence crée un lien direct entre décision, achat et budget restant.
Ce moment est plus important qu’il n’en a l’air. Beaucoup d’outils financiers affichent des informations, mais l’apprentissage vient surtout de l’interprétation. Après la première dépense, je poserais des questions simples : combien reste-t-il, cette dépense était-elle prévue, change-t-elle un projet de la semaine ? L’objectif n’est pas de juger l’achat, mais d’aider l’adolescent à prendre l’habitude de regarder les conséquences.
Un autre exercice utile consiste à attendre avant une dépense non urgente. L’adolescent peut noter mentalement ce qu’il souhaite acheter, vérifier son budget, puis décider plus tard. Cette petite pause révèle rapidement si l’application sert seulement à payer ou si elle devient réellement un support de réflexion. À mes yeux, c’est l’un des usages les plus intéressants : la valeur de Pixpay se trouve autant dans l’après-achat que dans le paiement lui-même.
Pour rendre ce premier succès durable, je garderais une routine très courte. Une fois par semaine, parent et adolescent peuvent regarder ensemble les dépenses principales et identifier une seule chose à améliorer. Cette fréquence évite la surveillance quotidienne tout en maintenant le sujet présent. Elle permet aussi de distinguer une erreur ponctuelle d’une habitude qui mérite une discussion.
Les confusions fréquentes à éviter
La première confusion concerne le solde disponible et l’argent que l’adolescent pense pouvoir dépenser. Une somme peut sembler accessible alors qu’elle est destinée à un projet ou à une dépense déjà prévue. Pixpay rend le montant visible, mais c’est à la famille de définir ce qu’il signifie. Je recommande d’annoncer clairement si le solde représente de l’argent totalement libre ou une enveloppe qui doit couvrir plusieurs jours.
La deuxième confusion vient du rôle de l’application. Elle aide à apprendre et à suivre les dépenses, mais elle ne garantit pas qu’un adolescent fera toujours les bons choix. Si un achat paraît inutile, la meilleure réaction n’est pas forcément de modifier immédiatement toutes les règles. Il peut être plus instructif de demander ce que l’adolescent ferait différemment la prochaine fois, puis de voir si cette réflexion se traduit dans les dépenses suivantes.
Il faut également éviter de penser qu’une carte de paiement rend automatiquement un adolescent autonome. L’autonomie implique de comprendre les limites, de prévoir les besoins et de demander de l’aide en cas de doute. Pixpay peut fournir un cadre concret pour ces apprentissages, mais les habitudes familiales restent déterminantes.
Une autre source de friction peut apparaître lorsque les parents et l’adolescent n’ont pas la même définition d’une dépense acceptable. Une sortie, un achat numérique ou un cadeau pour un ami peuvent sembler évidents pour l’un et discutables pour l’autre. Je conseille de traiter ces désaccords avant qu’ils ne surviennent, en établissant des exemples pratiques plutôt qu’une règle vague comme « dépense raisonnablement ».
Enfin, il ne faut pas attendre de l’application qu’elle remplace une solution bancaire complète pour un adulte. Pixpay est orientée vers l’apprentissage financier des adolescents. Une personne qui cherche surtout des outils avancés pour investir, gérer plusieurs comptes, suivre des factures ou organiser une activité professionnelle devrait plutôt se tourner vers une application bancaire ou budgétaire conçue pour ces besoins.
Des usages plus intéressants après les premiers jours
Une fois la prise en main terminée, je trouve utile de transformer Pixpay en outil de préparation. Avant une période de sorties, l’adolescent peut estimer les dépenses prévues et vérifier si son budget suffit. Cette démarche est plus pertinente que de regarder le solde uniquement après avoir payé, car elle introduit la notion de planification sans demander une comptabilité compliquée.
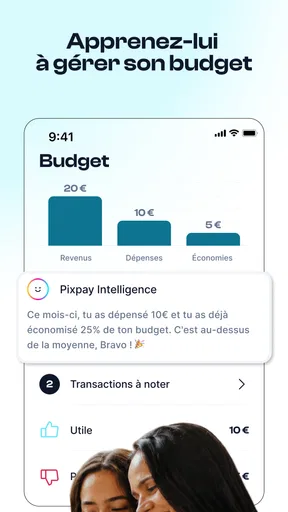
Le suivi des petites dépenses est également révélateur. Un achat isolé peut sembler insignifiant, mais plusieurs achats similaires peuvent peser sur le budget. Je conseillerais de regrouper mentalement les dépenses par habitudes : transport, goûters, loisirs ou achats impulsifs. Même si l’application ne remplace pas une analyse détaillée, cette lecture par catégories de vie aide à comprendre où l’argent part réellement.
Pour un adolescent qui souhaite économiser, le meilleur usage n’est pas nécessairement de supprimer toutes les dépenses. Il peut être plus efficace de définir une cible concrète et de mesurer les progrès à partir du solde disponible. Le parent peut alors poser une question simple : quelle dépense peut être réduite cette semaine pour se rapprocher du projet ? Cette méthode conserve une part de liberté et rend l’effort visible.
J’apprécie aussi l’idée d’utiliser l’application comme support lors d’un changement d’étape. Quand un adolescent commence à sortir seul plus souvent, il peut prendre en charge certaines dépenses auparavant réglées par les parents. Pixpay sert alors de transition : l’argent reste encadré, mais la décision passe progressivement entre les mains du jeune. Cette progression doit être réévaluée régulièrement, car le même niveau de liberté ne convient pas à toutes les familles.
Pour qui l’application est vraiment adaptée
Pixpay me semble particulièrement pertinente pour les parents qui veulent remplacer une partie de l’argent liquide par une expérience plus lisible. Elle convient aussi aux familles qui souhaitent discuter du budget à partir de situations réelles, plutôt que donner des conseils généraux difficiles à appliquer. L’adolescent doit toutefois accepter de regarder ses dépenses et de participer aux échanges ; sinon, l’application risque de rester un simple moyen de paiement.
Elle peut également convenir à un jeune qui commence à gérer des dépenses seul, mais qui a encore besoin d’un cadre. Dans ce cas, l’intérêt ne réside pas seulement dans la possibilité de payer. Il se trouve dans la progression : commencer avec des règles simples, observer les habitudes, puis accorder davantage de liberté lorsque le comportement devient plus régulier.
En revanche, je serais plus réservé pour une famille qui veut uniquement distribuer de l’argent sans discussion. Dans ce contexte, une solution plus simple peut suffire. Je la déconseillerais aussi à un utilisateur qui cherche une application financière universelle pour toute la famille, avec des fonctions avancées de banque personnelle. Le positionnement adolescent est précisément sa force, mais aussi sa limite.
Le prix gratuit facilite l’essai, mais il ne faut pas choisir une application financière uniquement parce qu’elle ne coûte rien. La vraie question est de savoir si le fonctionnement correspond aux règles de la famille et au niveau de maturité du jeune. Une application gratuite mal comprise peut créer davantage de discussions qu’elle n’en résout.
Mon avis après une utilisation attentive
Pixpay propose une manière concrète d’aborder l’éducation financière. Son intérêt apparaît surtout lorsque le parent utilise les dépenses comme points de départ pour expliquer la priorité, l’attente et la conséquence d’un choix. L’application ne fait pas disparaître les erreurs, et c’est tant mieux : une erreur limitée dans un cadre suivi peut devenir une leçon plus mémorable qu’un long discours.
Je retiens trois conseils pour commencer correctement : choisir un objectif familial précis, réaliser une première petite dépense puis vérifier ensemble son effet, et instaurer un rendez-vous de suivi bref plutôt qu’une surveillance constante. Ces étapes donnent à l’adolescent une vraie place dans le processus et évitent que l’outil soit perçu comme une simple extension du contrôle parental.
Avec une moyenne de 4,6 fondée sur environ seize mille évaluations et plus de trois mille avis, Pixpay bénéficie d’un accueil solide. Elle a été publiée le 24 octobre 2019 et reste accessible sur les appareils Android compatibles avec la version minimale requise. Ces repères sont utiles pour savoir si l’application peut être installée dans un foyer, mais ils ne disent pas à eux seuls si elle conviendra à votre manière de gérer l’argent de poche.
Au final, je la recommanderais à un parent qui veut accompagner une première autonomie financière de façon progressive et concrète. Je la choisirais moins volontiers pour quelqu’un qui souhaite seulement une carte sans suivi, ou pour un adulte à la recherche d’un outil bancaire complet. Si vous acceptez de consacrer quelques minutes à l’explication et au suivi, Pixpay peut devenir un bon terrain d’entraînement avant les responsabilités financières plus larges.
FAQ sur Pixpay
Qu’est-ce que Pixpay et à qui s’adresse cette application ?
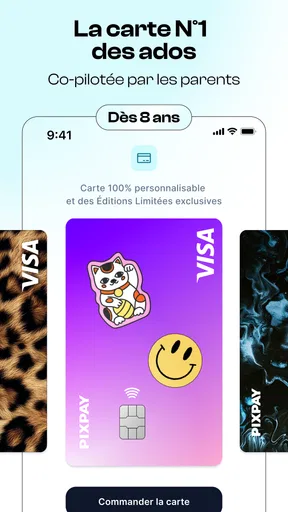
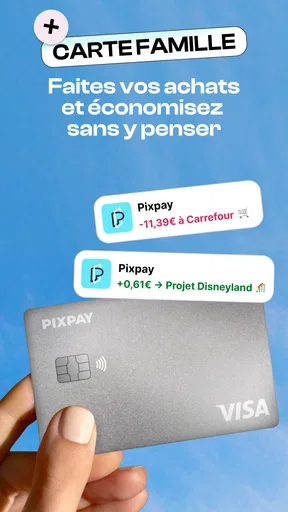
Pixpay est une solution de paiement destinée principalement aux adolescents, avec une carte et une application mobile conçues pour les accompagner dans la gestion de leur argent. Le parent conserve un rôle de supervision, tandis que l’adolescent peut consulter son solde, suivre ses dépenses et apprendre progressivement à gérer un budget au quotidien.
Comment fonctionne l’inscription à Pixpay pour un parent et son adolescent ?
L’ouverture d’un compte Pixpay commence généralement par l’inscription du parent, qui doit fournir les informations nécessaires à la vérification de son identité et de sa situation. Il peut ensuite inviter son adolescent à utiliser l’application. Les justificatifs demandés, les conditions d’éligibilité et les délais de validation peuvent varier : il est donc conseillé de les vérifier avant de souscrire.
Les parents peuvent-ils contrôler les dépenses effectuées avec Pixpay ?
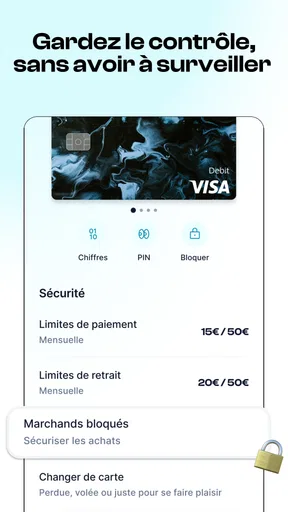
Oui, l’un des principaux intérêts de Pixpay est de permettre aux parents de suivre l’utilisation de la carte depuis leur propre espace. Ils peuvent consulter les transactions, alimenter le compte et, selon les fonctionnalités disponibles, définir certaines limites ou bloquer temporairement la carte. Ce contrôle facilite le dialogue familial sans supprimer totalement l’autonomie de l’adolescent.
Quels sont les frais associés à Pixpay et à sa carte bancaire ?
Pixpay fonctionne généralement avec une formule payante, dont le prix peut dépendre de l’offre choisie et des services inclus. Des frais supplémentaires peuvent éventuellement concerner certaines opérations, comme des retraits, des paiements à l’étranger ou des services particuliers. Avant le téléchargement ou la souscription, consultez la grille tarifaire officielle afin de connaître le coût réel de l’abonnement.
Pixpay est-il sécurisé et que faire en cas de perte de la carte ?
Pixpay intègre des mesures de sécurité destinées à protéger le compte et les paiements, notamment le suivi des opérations et la possibilité de gérer la carte depuis l’application. En cas de perte, de vol ou de transaction suspecte, le parent doit agir rapidement en utilisant les options de blocage disponibles, puis contacter le support Pixpay pour obtenir de l’aide et connaître la procédure de remplacement.
Les points forts de Pixpay
Points à garder à l’esprit concernant Pixpay